maanantai 28. helmikuuta 2022

Kuukausikatsaus: helmikuu 2022


”A salary is the drug they give you to forget your dreams.”
                -Kevin ”Mr. Wonderful” O’Leary

Helmikuun nettotulot:

Palkka: 2361€

Menot:
  Elintarvikkeet: 156€
  Bensa: -
  Laskut:  yhtiövastike 315€
                 puhelinlasku 25€
                
              
  Muut:   Frederikin keikka 210€
               Ravintola 86€
              
KULUT YHTEENSÄ: 793€

SÄÄSTÖÖN: 2361€ - 793€ = 1568€

SÄÄSTÖPROSENTTI: 1568€ : 2361€ = 66,4%

Nettotuntipalkka: 1568€ : 170h = 9,22€/h

ETF-sijoituksiin yhteensä: 5700€

Varat:
Käteinen: 1700€
Rahasto- ja ETF-sijoitusten arvo: 106 400€
Salkun koko 5,7 x elämisen vuosikulut.
Asuntolaina on maksettu. Muutakaan lainaa ei ole. Asuntoa en edes laske varallisuudeksi. Asunnon voi juoda, muttei sitä voi syödä. Asunto on kuluerä. Vain likvidit varat tuovat elämään vapautta.  

Likvidit varat yhteensä: 108 100€
 
Ajatuksia menneestä kuukaudesta:
Ukrainan sota jää lähinnä tästä kuukaudesta mieleen. Toivottavasti ei laajene maailmansodaksi. Tämän kuun kulut olivat poikkeuksellisen pienet ja säästöprosentti kiitettävä. Sijoitin jopa 5 700€ tässä kuussa. Tykkään sijoittaa silloin, kun riskit ja epävarmuus maailmassa ovat kasvaneet.
tiistai 22. helmikuuta 2022

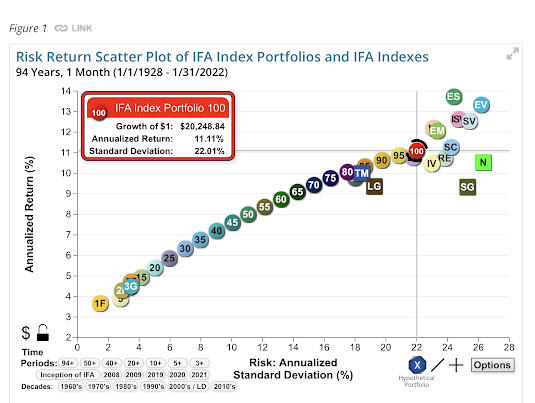
Riskin ja tuoton välinen suhde

Lähde: https://www.ifa.com/portfolios/risk-and-return/

Mikäli osakemarkkina on edes melko tehokas, ei osakepoiminnalla voi systemaattisesti tehdä merkittävää ylituottoa, paitsi erinomaisella tuurilla. Tällöin sijoittamisstrategian keskiöön nousee sopivan riskitason valitseminen. Laajasti hajautetun salkun riski sekä tuotto ovat korrelloineet historiassa erittäin pitkällä aikavälillä voimakkaasti keskenään. Tuotoista ei ole poistettu inflaatiota eli ne eivät ole reaalituottoja.

Lyhenteiden selitykset:

100 = IFA indeksisalkku (sadan prosentin osakepaino globaalilla hajautuksella, jossa pienet arvoyhtiöt ovat ylipainossa)

50 = salkusta 50% on osakkeita ja 50% korkoja (bonds)

30 = salkusta 30% on osakkeita ja 70% korkoja (bonds)

ES = IFA kehittyvien markkinoiden pienyhtiöt -indeksi

EV = IFA kehittyvien markkinoiden arvoyhtiöt -indeksi

SV = IFA USA:n pienet arvoyhtiöt -indeksi

EM = IFA kehittyvät markkinat -indeksi

SC = IFA USA:n pienyhtiöt -indeksi

N = IFA Nasdaq -indeksi

SG = IFA USA:n pienet kasvuyhtiöt -indeksi

IV = IFA maailman (poislukien USA) arvoyhtiöt -indeksi

RE = IFA globaali REIT -indeksi

ISV = IFA maailman (poislukien USA) pienet arvoyhtiöt -indeksi

IS = IFA maailman (poislukien USA) pienyhtiöt -indeksi

LV = IFA USA:n isot arvoyhtiöt -indeksi

LG = IFA USA:n isot kasvuyhtiöt -indeksi

TM = IFA USA:n koko markkina -indeksi 

SP = IFA SP 500 -indeksi

lauantai 12. helmikuuta 2022

Sääntö 72 - Näin lasket nopeasti sijoituksen tuplaantumisajan


Kauanko kestää, että sijoituksesi arvo tuplaantuu, jos et tämän jälkeen enää sijoita uutta rahaa markkinoille?

Voit laskea sen seuraavan yksinkertaisen kaavan avulla:

72 : vuosituotto = sijoituksen arvon tuplaantumiseen kuluva aika

Esimerkiksi 5,0%:n vuosituotolla tuplaantumiseen menevä aika on 72 : 5 = 14,4 vuotta.

Mikäli saat vain 2,0%:n vuosituoton, kestää tuplaantuminen 72 : 2 = 36 vuotta.

Jos vuosituotto on 10,0%, menee tuplaantumiseen noin 72 : 10 = 7,2 vuotta.

Tämän kaavan avulla on helppo nopeasti arvioida tuplaantumiseen kuluva aika. Se antaa suuntaa-antavasti oikean tuloksen ainakin, mikäli tuottoprosentti asettuu välille 2-15%.

Itse uskon saavani salkulleni kulujen jälkeen (hyvin pitkällä aikavälillä) reaalisesti eli inflaatiokorjatusti 3%:n keskimääräisen vuosituoton. Tuo tarkoittaa, että salkkuni tuplaantuisi reaalisesti eli inflaatiokorjatusti 24 vuoden aikana, jos en sijoittaisi enää uutta rahaa markkinoille. Tuo siis tarkoittaa, että salkkuni ostovoima tuplaantuisi tuona 24 vuoden aikana.

Tätä kaavaa voi myös käyttää vaihtoehtoiskustannusten arviointiin. Paljonko esimerkiksi 500€ kännykän vaihtoehtoiskustannus on? Jos uskot, että voisit saada pörssistä tuolle rahalle reaalisesti eli inflaatiokorjatusti esimerkiksi 3,6%:n vuosituoton kulujen jälkeen, tarkoittaa se, että 20 vuoden kuluttua tuo 500€ voisi olla rahan nykyostovoimalla kuvailtuna 1000 euroa, 40 vuoden kuluttua 2000€ sekä 60 vuoden kuluttua 4000 euroa. Näin laskettuna kännykän hintaa voi arvioida erilaisesta näkökulmasta. Mitä enemmän sinulla on sijoitushorisonttia jäljellä, sitä kalliimmaksi kännykän ostaminen tulee ja sitä kannattavampaa ostamisen lykkääminen tai edullisemman puhelimen ostaminen on. 

Blogitekstisuositus

Tärkeimmät asiat sijoittamisessa(ni) - Vanhat kirjoitukseni yksissä kansissa

  Kokosin tähän blogikirjoitukseen tärkeimmät blogikirjoitukseni. Ne sisältävät mielestäni tärkeimmät asiat, joita sijoittajan tulisi tietää...

Suosituimmat tekstit